
Гевербе в Німеччині та допомога Jobcenter можуть поєднуватися: сама реєстрація Gewerbe не означає, що виплати одразу припиняться. Вирішальне значення має дохід, який зарахують після дозволених відрахувань, і потреби всього домогосподарства. Водночас 3 000 євро обороту на місяць можуть залишити підприємцю значно менше коштів після витрат, податків і медичного страхування.
У цьому матеріалі BIN пояснює, як працюють EKS і Freibetrag, як може зменшуватися підтримка протягом двох років та як розрахувати бюджет після Jobcenter. Числовий приклад стосується індивідуального підприємця з однією дитиною: він допомагає зрозуміти механіку, але не замінює розрахунок за вашим Bescheid.
Перевірено 30 вересня 2026 року. Дворічний сценарій використовує незмінні ставки 2026 року; це не прогноз законодавства, оренди чи страхових внесків на 2027–2028 роки.
Гевербе і Jobcenter: що потрібно знати про дохід та виплати
- Jobcenter оцінює фінансову потребу домогосподарства, а не лише факт наявності Gewerbeschein.
- Для самозайнятого важливий прибуток після визнаних витрат, а не всі надходження від клієнтів.
- Частину заробітку не зараховують завдяки Freibetrag. Податки та інші дозволені відрахування перевіряють окремо.
- Один вдалий місяць не завжди дорівнює такому самому доходу для EKS: зазвичай застосовують середній показник за період.
- Після завершення підтримки в бюджеті з’являються власні внески до Krankenkasse. Податкові обов’язки існують і під час отримання допомоги.
Bürgergeld чи Grundsicherungsgeld: як називаються виплати Jobcenter у 2026 році
Запити «Bürgergeld для самозайнятих» та «бюргергельд і гевербе» залишаються зрозумілими читачам. Проте, за інформацією Міністерства праці Німеччини, BMAS, з 1 липня 2026 року Bürgergeld замінила нова система Grundsicherung für Arbeitsuchende, а грошова допомога має назву Grundsicherungsgeld.
У статті використовується також звична назва «допомога Jobcenter». Йдеться про підтримку за SGB II. Правила для отримувачів допомоги Sozialamt, пенсіонерів або осіб з іншим правовим статусом можуть відрізнятися.
Оборот і прибуток Gewerbe: чому 3 000 євро доходу — це не 3 000 євро на руки
Перед будь-яким розрахунком варто уточнити, що означає слово «дохід». Umsatz — це оборот, тобто виручка бізнесу. Gewinn — це прибуток після витрат. Гроші, доступні для особистого життя, — ще один показник: із прибутку можуть сплачуватися страхування, податки та інші особисті зобов’язання.
Наприклад, клієнти перерахували 3 000 євро, а необхідні витрати на роботу становили 600 євро. Прибуток до особистих податків і страхування — 2 400 євро. У нашій моделі саме ці 2 400 євро є початковою величиною для подальших розрахунків.
| Показник | Що означає | Приклад на місяць |
|---|---|---|
| Оборот | Виручка без ПДВ, який потрібно перерахувати державі | 3 000 € |
| Прибуток до особистих платежів | Оборот мінус витрати бізнесу | 2 400 € |
| Доступно після страхування і податків | Кошти до оплати житла та особистих покупок | Близько 1 797 €* |
* За умовами прикладу нижче: одинокий з батьків, BARMER без Krankengeld, берлінський Gewerbesteuer, без обов’язкових пенсійних внесків.
Для зіставності припускаємо, що витрати в моделі однаково визнаються в EKS і податковому обліку. На практиці це не завжди так: порядок визнання витрат, амортизації та окремих платежів відрізняється.
EKS для Jobcenter: як рахують доходи та витрати самозайнятого
Anlage EKS — форма, через яку самозайнята людина повідомляє Jobcenter про доходи й витрати. Спочатку подають прогноз, а після завершення періоду — остаточні фактичні дані. Якщо прибуток виявиться вищим, надлишково виплачену допомогу можуть вимагати повернути; якщо нижчим — належить перевірити доплату. Це прямо описано в офіційних поясненнях Bundesagentur für Arbeit до EKS.
Зазвичай період для такого розрахунку становить шість повних місяців. Враховують фактичні надходження та допустимі фактичні витрати, визначають результат за період і ділять його на кількість місяців. Особливі ситуації, зокрема сезонну діяльність, оцінюють окремо.
Приклад розрахунку EKS: за пів року отримано 9 000 євро, а визнані витрати становили 1 800 євро. Середньомісячний прибуток дорівнює (9 000 − 1 800) ÷ 6 = 1 200 євро. Саме від нього далі віднімають відповідні відрахування.
Відповідно до § 3 Grundsicherungsgeld-Verordnung, витрати мають бути необхідними; очевидно непропорційні або такі, яких можна уникнути, можуть не врахувати. Купівля техніки не дає автоматичного права зменшити дохід на будь-яку суму.
Практично це означає: зберігайте рахунки, підтвердження оплати й виписки, відокремлюйте особисті покупки від бізнесових і повідомляйте про істотні зміни доходу. Для великих незапланованих витрат варто завчасно з’ясувати порядок їх визнання.
Freibetrag у Jobcenter: скільки можна заробляти без повного зменшення допомоги
Freibetrag — частина заробітку, яку не зараховують під час визначення допомоги. Для стандартного випадку працюючої повнолітньої особи застосовуються базові 100 євро та відсотки від наступних частин доходу. Правова основа — § 11b SGB II.
| Частина місячного доходу | Не зараховується | Максимальна сума на цьому щаблі |
|---|---|---|
| Перші 100 € | 100% | 100 € |
| Понад 100 € до 520 € | 20% | 84 € |
| Понад 520 € до 1 000 € | 30% | 144 € |
| Понад 1 000 € до 1 200 € | 10% | 20 € |
| Замість межі 1 200 € — до 1 500 €, якщо є неповнолітня дитина | 10% від частини понад 1 000 € | 50 € замість 20 € |
Разом це до 348 євро без неповнолітньої дитини або до 378 євро за наявності неповнолітньої дитини. Останні два рядки таблиці — альтернативні варіанти, їх не додають один до одного.
За середнього прибутку 1 200 євро і наявності дитини: 100 + 84 + 144 + 20 = 348 євро Freibetrag. Без інших відрахувань дохід, який зарахують, становить 852 євро. Це не «податок Jobcenter», а величина для зменшення потреби в допомозі.
Шкала показує стандартний розрахунок. Підтверджені витрати понад базову суму та спеціальні правила для окремих категорій можуть змінювати результат. Межі цієї шкали також не варто плутати з актуальною межею Minijob.
Розрахунок Jobcenter для сім’ї: один дорослий, дитина та оренда
Щоб показати зменшення виплат Jobcenter зі зростанням доходу, візьмемо умовне домогосподарство: одинокий з батьків, одна дитина семи років, відсутність інших доходів, крім заробітку та Kindergeld. Усі суми оренди й надбавок у прикладі вважаються визнаними Jobcenter.
| Складова | Сума на місяць |
|---|---|
| Базова потреба дорослого | 563,00 € |
| Базова потреба дитини 6–13 років | 390,00 € |
| Mehrbedarf одинокому з батьків: 12% × 563 € | 67,56 € |
| Визнані витрати на житло й опалення — припущення моделі | 1 212,00 € |
| Сумарна потреба | 2 232,56 € |
| Kindergeld, який враховують у прикладі | −259,00 € |
| Потреба до зарахування заробітку | 1 973,56 € |
Розміри базових потреб наведені за даними BMAS на 2026 рік, а Kindergeld 259 євро — за повідомленням Familienkasse. Надбавку одинокому з батьків визначає § 21 SGB II: для однієї дитини, якій уже виповнилося сім років, у цьому прикладі взято 12%.
До результату в періоди з відповідним правом додається Sofortzuschlag 25 євро для дитини за § 72 SGB II. Його не включено до початкової потреби 2 232,56 євро.
Сума 1 212 євро — не норматив оренди для Берліна чи всієї Німеччини. Аліменти, Unterhaltsvorschuss, дохід партнера, склад Bedarfsgemeinschaft, спільний догляд за дитиною та фактично визнані витрати на житло змінять розрахунок.
План доходів Gewerbe на 24 місяці: як зменшуватимуться виплати Jobcenter
Припустимо, до початку плану оборот становить 500 євро на місяць. Далі він рівномірно зростає приблизно на 104 євро щомісяця і на 24-му місяці досягає 3 000 євро. Витрати бізнесу постійно дорівнюють 20% обороту.
Це сценарій зростання доходу, а не прогноз продажів. Для наочності розрахунок розділений на чотири шестимісячні EKS-періоди. Власні внески до Krankenkasse з доходу в цій фазі не віднімаються: припускаємо, що страхування забезпечується через чинне право на допомогу. Фактично сплачені податки для цієї таблиці задано як нуль.
| Місяці | Середній оборот | Середній прибуток | Freibetrag | Допомога на місяць* |
|---|---|---|---|---|
| 1–6 | 864,58 € | 691,67 € | 235,50 € | 1 542,39 € |
| 7–12 | 1 489,58 € | 1 191,67 € | 347,17 € | 1 154,06 € |
| 13–18 | 2 114,58 € | 1 691,67 € | 378,00 € | 684,89 € |
| 19–24 | 2 739,58 € | 2 191,67 € | 378,00 € | 184,89 € |
* Допомога всьому домогосподарству разом із житлом і 25 євро Sofortzuschlag, але без внесків, які сплачують за страхування. Це не обов’язково сума одного переказу на особистий рахунок.
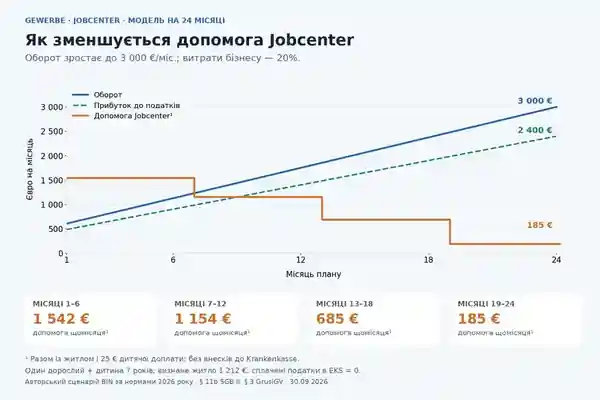
Останній рядок отримано так: 1 973,56 − (2 191,67 − 378) + 25 ≈ 184,89 євро. Розрахунок зроблено з неокруглених проміжних величин, тому ручний підрахунок за округленими числами може відрізнятися на цент.
Чому за обороту 3 000 євро ще показано допомогу? Тому що в останньому місяці оборот уже дорівнює 3 000 євро, але середній оборот усього півріччя — 2 739,58 євро. За стабільних 3 000 євро в кожному місяці наступного періоду результат буде іншим.
Сходинки графіка не означають, що Jobcenter завжди чекає пів року для зміни платежу. Це спосіб відобразити нашу модель усереднення; фактичне рішення можуть коригувати після повідомлення про зміну обставин.
Окрема умова «сплачені податки = 0» не означає відсутності податкового обов’язку. Коли з’являться авансові платежі або доплата податку, їх потрібно заявити для перевірки відрахувань. Просто переказати кошти на власний резервний рахунок — не те саме, що сплатити податок.
Повна таблиця обороту, прибутку та допомоги за 24 місяці
| Місяць | Оборот | Витрати бізнесу | Прибуток до особистих платежів | Допомога Jobcenter |
|---|---|---|---|---|
| 1 | 604,17 € | 120,83 € | 483,33 € | 1 542,39 € |
| 2 | 708,33 € | 141,67 € | 566,67 € | 1 542,39 € |
| 3 | 812,50 € | 162,50 € | 650,00 € | 1 542,39 € |
| 4 | 916,67 € | 183,33 € | 733,33 € | 1 542,39 € |
| 5 | 1 020,83 € | 204,17 € | 816,67 € | 1 542,39 € |
| 6 | 1 125,00 € | 225,00 € | 900,00 € | 1 542,39 € |
| 7 | 1 229,17 € | 245,83 € | 983,33 € | 1 154,06 € |
| 8 | 1 333,33 € | 266,67 € | 1 066,67 € | 1 154,06 € |
| 9 | 1 437,50 € | 287,50 € | 1 150,00 € | 1 154,06 € |
| 10 | 1 541,67 € | 308,33 € | 1 233,33 € | 1 154,06 € |
| 11 | 1 645,83 € | 329,17 € | 1 316,67 € | 1 154,06 € |
| 12 | 1 750,00 € | 350,00 € | 1 400,00 € | 1 154,06 € |
| 13 | 1 854,17 € | 370,83 € | 1 483,33 € | 684,89 € |
| 14 | 1 958,33 € | 391,67 € | 1 566,67 € | 684,89 € |
| 15 | 2 062,50 € | 412,50 € | 1 650,00 € | 684,89 € |
| 16 | 2 166,67 € | 433,33 € | 1 733,33 € | 684,89 € |
| 17 | 2 270,83 € | 454,17 € | 1 816,67 € | 684,89 € |
| 18 | 2 375,00 € | 475,00 € | 1 900,00 € | 684,89 € |
| 19 | 2 479,17 € | 495,83 € | 1 983,33 € | 184,89 € |
| 20 | 2 583,33 € | 516,67 € | 2 066,67 € | 184,89 € |
| 21 | 2 687,50 € | 537,50 € | 2 150,00 € | 184,89 € |
| 22 | 2 791,67 € | 558,33 € | 2 233,33 € | 184,89 € |
| 23 | 2 895,83 € | 579,17 € | 2 316,67 € | 184,89 € |
| 24 | 3 000,00 € | 600,00 € | 2 400,00 € | 184,89 € |
Медичне страхування після Jobcenter: скільки платить самозайнятий у Німеччині
Krankenversicherung для самозайнятих часто стає найбільшою новою статтею особистих витрат після завершення підтримки. Для нашого прикладу беремо BARMER: 14% без права на Krankengeld плюс додатковий внесок 3,29%, а для батька або матері з однією дитиною — ще 3,6% Pflegeversicherung.
Разом: 20,89% від бази розрахунку. За прибутку 2 400 євро і відсутності інших доходів це 501,36 євро на місяць. Варіант із Krankengeld від сьомого тижня має вищу ставку: у тому самому прикладі близько 515,76 євро.
За даними BARMER на 2026 рік, мінімальна місячна база становить 1 318,33 євро, максимальна — 5 812,50 євро. Ставка додаткового внеску залежить від каси, Pflegeversicherung — зокрема від дітей. Інші доходи теж можуть впливати на базу.
У моделі припускаємо безоплатне сімейне страхування дитини за дотримання його умов. Коли з’явиться Einkommensteuerbescheid, каса може остаточно перерахувати попередньо визначені внески. Тому страхова доплата має бути врахована в резерві.
Податки на Gewerbe в Німеччині: Einkommensteuer, Gewerbesteuer і ПДВ
Податки після виходу з Jobcenter не є окремою податковою системою. Підприємець має відповідні обов’язки й до виходу. Змінюється передусім бюджет: власне страхування та інші відрахування впливають на суму доходу, що підлягає оподаткуванню.
Einkommensteuer: податок залежить від річного оподатковуваного доходу
За § 32a EStG, базовий неоподатковуваний мінімум у 2026 році становить 12 348 євро. Це межа оподатковуваного доходу, а не обороту. Вище неї діє прогресивний тариф.
У розрахунку для одинокого з батьків додатково використано Entlastungsbetrag 4 260 євро на рік за § 24b EStG. Для цього мають виконуватися законодавчі умови; самого розлучення недостатньо. Якщо права на цю пільгу немає, сума податку в нашому прикладі буде вищою.
Gewerbesteuer: що означає межа 24 500 євро
Для фізичних осіб — підприємців та відповідних товариств § 11 GewStG передбачає неоподатковувану частину Gewerbeertrag 24 500 євро. Це не ліміт обороту. Для GmbH та UG такий Freibetrag фізичної особи не застосовується.
У спрощеній моделі Gewerbeertrag дорівнює прибутку, без спеціальних додавань чи відрахувань. Частину понад пільгу множать на 3,5% і місцевий Hebesatz. Для Берліна беремо 410%.
Водночас § 35 EStG дозволяє за встановленими обмеженнями зменшити Einkommensteuer на суму, пов’язану зі сплаченим Gewerbesteuer. Тому механічне додавання повного Einkommensteuer до повного Gewerbesteuer завищує підсумок у нашому випадку.
Kleinunternehmer: чи треба платити ПДВ із 3 000 євро на місяць
Kleinunternehmerregelung стосується ПДВ і не звільняє автоматично від податку на доходи. За актуальними правилами, важливі межі — не більше 25 000 євро обороту попереднього календарного року та не більше 100 000 євро поточного. У рік започаткування діяльності застосовується окрема межа 25 000 євро.
Стабільний оборот 3 000 євро щомісяця дає 36 000 євро за повний рік. Це привід перевірити право на режим у наступному році, а не правило «щойно отримав 3 000 євро — негайно сплачуй 19% з усіх надходжень».
Якщо конкретна послуга оподатковується за ставкою 19%, а 3 000 євро — фіксована ціна вже з ПДВ, виручка без ПДВ становить 3 000 ÷ 1,19 = 2 521,01 євро. Якщо ж клієнт платить 3 000 євро плюс ПДВ, база нашої моделі зберігається. Для іноземних клієнтів, Reverse Charge та операцій зі спеціальними правилами потрібна окрема перевірка.
3 000 євро обороту Gewerbe: детальний розрахунок податків і доходу на руки
Нижче — розрахунок за повний рік зі стабільним оборотом, а не податковий результат дворічного періоду поступового зростання. Припускаємо, що протягом усього року діють однакові доходи, витрати й право на пільгу одинокому з батьків.
| Показник | За рік |
|---|---|
| Оборот: 3 000 € × 12 | 36 000,00 € |
| Витрати бізнесу: 20% | −7 200,00 € |
| Прибуток | 28 800,00 € |
| Власні внески Kranken- і Pflegeversicherung | −6 016,32 € |
| Entlastungsbetrag одинокому з батьків | −4 260,00 € |
| Sonderausgaben-Pauschbetrag у моделі | −36,00 € |
| Оподатковуваний дохід після округлення вниз | 18 487 € |
| Einkommensteuer до зарахування Gewerbesteuer | 1 200,00 € |
| Gewerbesteuer: (28 800 − 24 500) × 3,5% × 410% | 617,05 € |
| Зменшення Einkommensteuer за § 35 EStG | −602,00 € |
| Einkommensteuer після зменшення | 598,00 € |
| Разом Einkommensteuer та Gewerbesteuer | 1 215,05 € |
Середньомісячний еквівалент цих двох податків — 101,25 євро. Це не обіцянка щомісячного рахунку саме на таку суму: фактичні платежі залежать від авансів і річного рішення. У моделі немає Kirchensteuer, Solidaritätszuschlag за цього рівня доходу дорівнює нулю; інші особисті відрахування не моделюються.
Грошовий результат: 3 000 − 600 − 501,36 − 101,25 ≈ 1 797,39 євро після бізнесових витрат, страхування та податків. Додаємо Kindergeld 259 євро й віднімаємо житло 1 212 євро: залишається близько 844,39 євро на інші потреби дорослого й дитини.
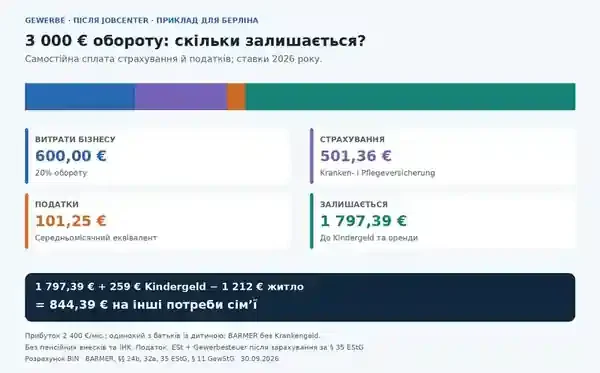
Якщо прибрати лише пільгу одинокому з батьків, зберігши решту умов, сума цих податків зростає приблизно до 189,84 євро на місяць. Отже, пошуковий запит «3 000 євро брутто — скільки нетто» для самозайнятого не має однієї правильної відповіді.
Скільки залишається від Gewerbe за різних витрат бізнесу
Однакова виручка може забезпечувати різний рівень життя. Порівняймо той самий оборот 3 000 євро за різної частки витрат, зберігши страхові й податкові припущення попереднього прикладу.
| Витрати бізнесу | Прибуток | Страхування | Податки, еквівалент/міс. | Залишається до Kindergeld та житла |
|---|---|---|---|---|
| 0% | 3 000 € | 626,70 € | 222,94 € | 2 150,36 € |
| 10% | 2 700 € | 564,03 € | 160,97 € | 1 975,00 € |
| 20% | 2 400 € | 501,36 € | 101,25 € | 1 797,39 € |
| 30% | 2 100 € | 438,69 € | 46,79 € | 1 614,52 € |
| 40% | 1 800 € | 376,02 € | 5,25 € | 1 418,73 € |
Менші витрати збільшують прибуток, але також можуть збільшувати страхові внески й податок. Тому оптимізація витрат Gewerbe має спиратися на підсумковий результат, а не лише на бажання показати менший прибуток.
Коли можна вийти з Jobcenter: дохід, страхування та фінансовий запас
Універсальної суми доходу для виходу з Jobcenter немає. Людина без дітей із недорогим житлом і одинокий з батьків із високою орендою мають різні потреби. Крім того, припинення грошової виплати ще не завжди означає завершення права на допомогу зі страховими внесками.
За § 26 SGB II можлива субсидія на Kranken- і Pflegeversicherung, якщо саме внески створюють потребу в підтримці. Цей перехід потрібно перевірити до припинення виплат.
Для нашої сім’ї дохід від бізнесу після власних платежів плюс Kindergeld має покривати щонайменше змодельовані 2 232,56 євро потреби. За витрат 20% це відбувається приблизно біля 3 400 євро місячного обороту. Проте цей рівень ще не доводить зникнення права на підтримку: у SGB II враховують Freibetrag та правила страхових відрахувань.
Спрощений орієнтир із запасом на стандартний Freibetrag 378 євро дає близько 4 200 євро обороту. Це результат нашого бюджетного сценарію, а не встановлений законом поріг і не точний прогноз Bescheid. Перевіряти потрібно фактично сплачені платежі, право на страхову субсидію та повний склад доходів сім’ї.
| Оборот на місяць | Прибуток | Після страхування й податків | Разом із Kindergeld | Після житла 1 212 € |
|---|---|---|---|---|
| 3 000 € | 2 400 € | 1 797,39 € | 2 056,39 € | 844,39 € |
| 3 500 € | 2 800 € | 2 033,76 € | 2 292,76 € | 1 080,76 € |
| 4 000 € | 3 200 € | 2 265,88 € | 2 524,88 € | 1 312,88 € |
| 4 250 € | 3 400 € | 2 380,49 € | 2 639,49 € | 1 427,49 € |
| 4 500 € | 3 600 € | 2 493,92 € | 2 752,92 € | 1 540,92 € |
| 5 000 € | 4 000 € | 2 717,88 € | 2 976,88 € | 1 764,88 € |
Для планування стабільного життя без допомоги, що залежить від нужденності, у цьому прикладі доцільно тестувати бюджет на рівні 4 500–5 000 євро обороту. Це авторський фінансовий орієнтир із запасом, а не вимога Jobcenter. Kindergeld у порівнянні залишається: «самозабезпечення» тут означає життя без доплат Jobcenter, Wohngeld чи Kinderzuschlag.
Пенсійні внески, IHK і KSK: які платежі можуть змінити результат
У суму 1 797,39 євро не включено пенсійні накопичення та індивідуальні платежі, які неможливо визначити без виду діяльності. Це не означає, що для всіх самозайнятих пенсійний внесок дорівнює нулю: окремі категорії мають обов’язкове страхування. Перелік і умови пояснює Deutsche Rentenversicherung.
Внески IHK теж не варто автоматично вважати нульовими. За правилами IHK Berlin для нових підприємців, пільги залежать від суми прибутку та інших умов. За річного прибутку 28 800 євро не можна спиратися на стартове звільнення, обмежене 25 000 євро.
Журналістам, авторам, митцям та представникам інших відповідних професій варто перевірити Künstlersozialkasse, або KSK. Вона охоплює пенсійне, медичне страхування та страхування догляду за окремими правилами. Як пояснює сама KSK, наявність Gewerbeanmeldung не є ані обов’язковою умовою, ані автоматичною перешкодою. Якщо діє KSK, наведений страховий розрахунок потрібно замінити відповідним.
Як перейти з Jobcenter на самозабезпечення: покроковий план підприємця
- Звірте поточний Bescheid. Випишіть базові потреби, визнану оренду, надбавки, Kindergeld та інші доходи. Саме ваші числа мають замінити умовні 2 232,56 євро.
- Налагодьте щомісячний облік. Окремо фіксуйте надходження, необхідні витрати, прибуток, податкові платежі й резерви. Не прирівнюйте виставлений рахунок до грошей, які вже надійшли.
- Переглядайте прогноз EKS. Новий постійний клієнт або різкий спад замовлень можуть змінити очікуваний результат. Підтверджуйте повідомлення та зберігайте копії документів.
- Порахуйте власне страхування. Отримайте розрахунок Krankenkasse для очікуваного прибутку та з’ясуйте статус дитини. Перевірте можливі пенсійні обов’язки.
- Створіть податковий резерв. Відкладайте суму, визначену за вашим річним прогнозом, і переглядайте її зі зростанням прибутку. Не переносіть показник 101,25 євро з цієї статті на іншу сім’ю чи інший податковий рік.
- Протестуйте бюджет без доплати. Кілька місяців перевіряйте, чи вистачило б власних коштів на оренду, страхування, податки й життя. Резерв на три–шість місяців необхідних витрат — практична ціль, а не законодавча умова.
- Узгодьте перехід і завершальну EKS. З’ясуйте останній місяць права, можливість § 26 SGB II та дату власної сплати страхування. Після завершення періоду подайте потрібні фактичні дані.
За відповідних умов проміжним варіантом можуть бути Wohngeld і Kinderzuschlag. Це вихід із системи Jobcenter, але ще не повне самозабезпечення в сенсі цього матеріалу. Право на Kinderzuschlag перевіряє Familienkasse; не слід просто додавати максимальні суми різних допомог до одного бюджету.
Поширені запитання про Gewerbe, Jobcenter і податки в Німеччині
Чи можна відкрити гевербе, перебуваючи на Jobcenter?
Так, самозайнятість може поєднуватися з підтримкою, якщо виконуються умови права на неї. Потрібно повідомити про діяльність і доходи. Реєстрація Gewerbe сама по собі не гарантує фінансування бізнесу та не скасовує обов’язків перед Jobcenter.
Jobcenter враховує оборот чи чистий прибуток?
Спочатку визначають результат після визнаних бізнесових витрат за правилами EKS, потім застосовують дозволені відрахування. Термін «чистий прибуток» краще уточнювати: до чи після податків і особистого страхування.
Чи забере Jobcenter весь дохід від гевербе?
Частину заробітку не зараховують завдяки Freibetrag. За високого доходу стандартний Freibetrag перестає зростати, тому додатковий зараховуваний прибуток може зменшувати залишок допомоги євро за євро.
Чи достатньо 3 000 євро на місяць, щоб зійти з Jobcenter?
Залежить від того, чи це оборот або прибуток, від витрат, страхування, оренди та складу сім’ї. У наведеному прикладі 3 000 євро обороту дають близько 1 797 євро після витрат, страхування й податків, до Kindergeld та житла.
Чи треба платити податки, якщо ще отримуєш допомогу Jobcenter?
Так, статус отримувача допомоги не звільняє підприємницький дохід від відповідних податкових правил. Наявність податку та його сума залежать від річних показників і відрахувань.
Чому після виходу з Jobcenter коштів може тимчасово стати менше?
Після переходу можуть початися власні страхові платежі, а згодом — податкові аванси чи доплати. До завершення допомоги потрібно порівняти обидва бюджети й перевірити можливість страхової субсидії.
Чи означає Kleinunternehmer, що податків немає?
Ні. Це режим ПДВ із власними умовами. Einkommensteuer, а за відповідних обставин і Gewerbesteuer, розглядають окремо.
Чи можна зменшити дохід для EKS, відклавши гроші на майбутній податок?
Власний резерв не є сплатою податку. Для відрахувань потрібні платежі та підтвердження, які відповідають застосовним правилам. Тримати резерв корисно для бюджету, але він не має автоматичного ефекту для Jobcenter.
Орієнтир для рішення — кілька стабільних місяців прибутку, оплачуване власними коштами страхування та зрозумілий податковий бюджет. Підставивши у таблиці власну оренду, витрати й сімейні доходи, можна визначити робочу ціль обороту та перевірити її за документами Jobcenter і Krankenkasse.
Методика розрахунку та офіційні джерела
Це авторський сценарний розрахунок для Einzelunternehmen. Він не охоплює всі можливі виплати, активи, особисті відрахування та спеціальні режими. EKS-модель використовує середній прибуток за шість місяців; податковий приклад — окремий повний рік стабільного доходу. Проміжні величини не округлялися, табличні значення округлено для читання.
Використані джерела: SGB II: відрахування з доходу, GrusiGV: дохід самозайнятих, страхові субсидії, тариф Einkommensteuer, Sonderausgaben-Pauschbetrag, Gewerbesteuer, а також наведені в тематичних розділах офіційні пояснення BA, BMAS, BARMER, Берліна, IHK та KSK. Індивідуальне право на виплату й остаточні платежі визначають компетентні установи за вашими обставинами.
